복리란 무엇인가
복리는 이자에 다시 이자가 붙는 방식입니다. 단리는 원금에만 이자가 붙지만, 복리는 지난 기간에 붙은 이자가 원금에 더해져 다음 기간의 이자를 만듭니다. 기간이 짧을 땐 차이가 크지 않지만 길어질수록 격차가 급격히 벌어집니다.
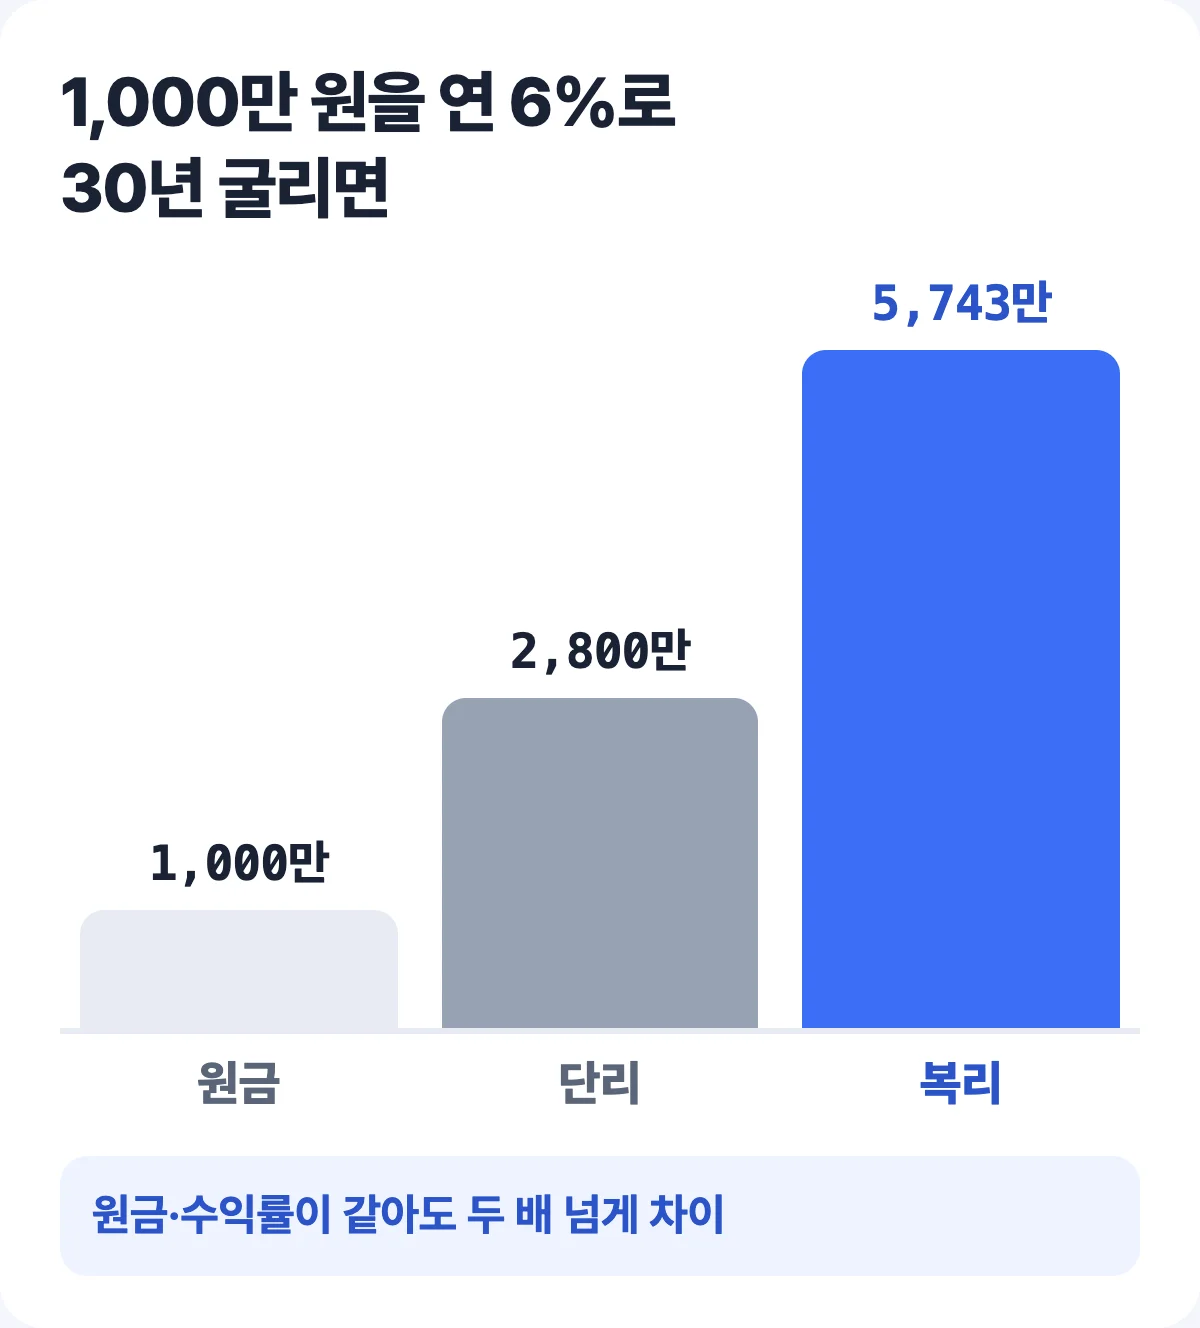
1,000만 원을 연 6%로 굴린다고 해보겠습니다. 단리라면 매년 60만 원씩 늘어 30년 뒤 2,800만 원입니다. 복리라면 5,743만 원이 됩니다. 원금과 수익률이 같은데도 두 배 넘게 벌어집니다. 이 차이를 만드는 건 오직 시간입니다.
적립식이 목돈보다 유리한 경우
목돈이 없어도 복리는 작동합니다. 매월 50만 원씩 20년간 연 6%(연 복리)로 적립하면 총 납입 1억 2,000만 원이 약 2억 3,396만 원이 됩니다. 늦게 넣은 돈은 굴러갈 시간이 짧으므로, 같은 금액이라도 일찍 넣을수록 기여가 큽니다. 매월 적립액을 늘리는 것보다 시작을 1년 앞당기는 편이 나은 경우가 많은 이유입니다.
이 계산기의 계산 방식
결과를 그대로 믿기 전에 어떤 가정으로 계산했는지 확인하세요.
- 적립 시점 — 매월 초에 적립액을 넣는 것으로 계산합니다.
- 이자 지급 — 선택한 복리 주기가 끝날 때마다 이자가 붙습니다. 연 복리를 고르면 12개월마다 연 수익률만큼, 월 복리를 고르면 매월 연 수익률의 1/12만큼 붙습니다.
- 수익률 고정 — 매년 같은 수익률이 난다고 가정합니다. 실제 주식·ETF 수익률은 해마다 크게 흔들립니다.
- 세전 기준 — 세금과 운용보수를 빼지 않은 금액입니다.
특히 수익률 고정 가정은 실제와 가장 크게 다른 부분입니다. 연평균 7%라고 해도 매년 7%씩 오르는 게 아니라 +25%, -18%를 오가며 평균이 그렇게 되는 것이고, 같은 평균 수익률이라도 변동이 클수록 최종 금액은 계산값보다 작아지는 경향이 있습니다. 이 계산기의 결과는 정확한 예측이 아니라 기준점으로 쓰는 게 맞습니다.
복리 주기는 결과를 얼마나 바꾸나
1,000만 원을 연 6%로 10년간 굴렸을 때 주기별 결과입니다.
| 복리 주기 | 10년 뒤 금액 | 연 복리 대비 |
|---|---|---|
| 연 복리 | 17,908,477원 | 기준 |
| 반기 복리 | 18,061,112원 | +15만 원 |
| 분기 복리 | 18,140,184원 | +23만 원 |
| 월 복리 | 18,193,967원 | +29만 원 |
주기가 짧을수록 유리하지만 차이는 10년에 약 1.6%로, 수익률이나 기간을 바꾸는 것에 비하면 영향이 작습니다. 예금은 상품 설명에 복리 주기가 명시되고, 주식·ETF는 배당 재투자 시점이 사실상 복리 주기 역할을 합니다. 잘 모르겠으면 보수적으로 연 복리로 두고 보세요.
72의 법칙
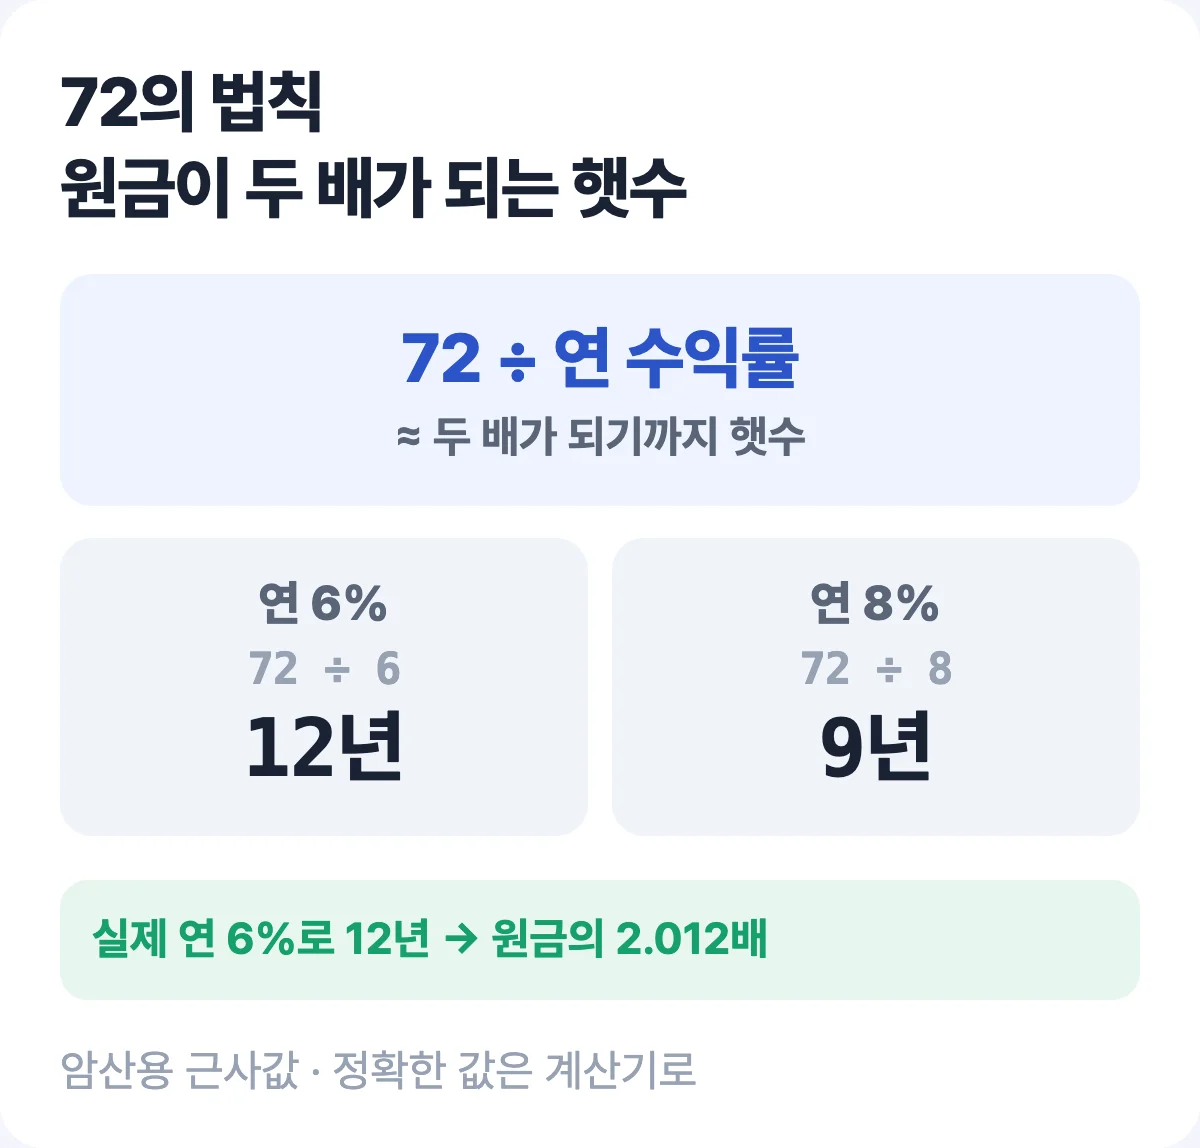
72를 연 수익률로 나누면 원금이 두 배가 되는 데 걸리는 대략적인 햇수가 나옵니다. 연 6%면 72÷6 = 12년, 연 8%면 9년입니다. 실제로 연 6% 복리로 12년을 굴리면 원금의 2.012배가 되므로 근사값이 꽤 정확합니다. 암산으로 감을 잡을 때 쓰고, 정확한 값은 위 계산기로 확인하세요.
결과를 볼 때 조심할 것
물가를 빼고 봐야 진짜 금액이다
30년 뒤의 5억 원은 지금의 5억 원이 아닙니다. 물가가 매년 2.5%씩 오르면 30년 뒤 5억 원의 구매력은 지금 기준 약 2억 3,837만 원입니다. 계산기에 물가상승률을 넣으면 이 실질 가치를 함께 계산해 줍니다.
이 때문에 목표 금액을 세울 때는 명목 금액이 아니라 실질 가치로 잡는 편이 안전합니다. "30년 뒤 10억"이 목표라면 물가를 반영해 실제로는 그보다 훨씬 큰 명목 금액이 필요합니다.
세금과 수수료는 반영되지 않는다
이 계산기는 세전 기준입니다. 실제로는 배당소득세(15.4%), 해외주식 양도소득세(22%), ETF 운용보수 등이 수익을 깎습니다. 특히 복리는 중간에 세금이 빠지면 재투자되는 원금이 줄어 장기 결과가 눈에 띄게 나빠집니다. ISA·연금저축 같은 절세 계좌가 장기 투자에서 유독 강조되는 이유가 이것입니다. 절세 계좌의 실제 차이는 ISA·연금 세제혜택 계산기에서 확인할 수 있습니다.
수익률 가정은 보수적으로
계산기에 연 15%를 넣으면 결과는 화려하지만 현실성은 떨어집니다. 참고로 S&P 500의 장기 연평균 수익률은 배당 포함 명목 기준 10% 내외, 물가를 뺀 실질 기준으로는 7% 내외로 알려져 있습니다. 개인의 실제 성과는 매매 타이밍·수수료·세금 때문에 대개 이보다 낮습니다. 계획을 세울 땐 낙관적 수치와 보수적 수치를 둘 다 계산해 범위로 보는 것을 권합니다.